2024年1-4月中国航空航天行业投融资情况分析
引言
2024年,中国航空航天产业延续高景气发展态势,商业航天首次被写入政府工作报告,低空经济确立为战略性新兴产业,政策红利持续释放。投融资市场随之升温,1-4月一级市场在火箭发射、卫星制造、卫星应用及低空经济等细分领域表现活跃。本文基于公开融资数据,对2024年前四个月中国航空航天行业的投融资规模、轮次分布、地域特征及重点赛道进行系统梳理,并展望全年趋势。
一、投融资总体概况
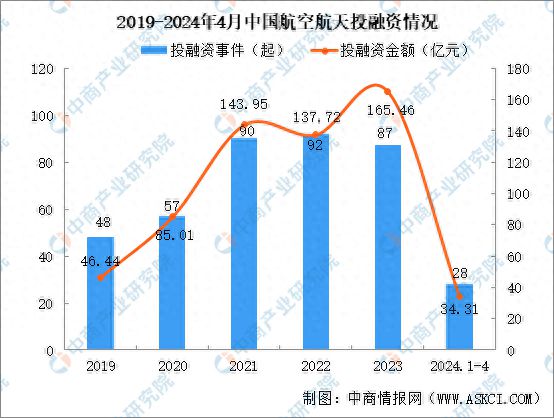
2024年1-4月,中国航空航天领域共发生私募股权融资事件36起,已披露融资总额约45.2亿元人民币。与2023年同期相比,融资事件数量增加约20%,融资金额增长约55%。单笔平均融资金额从约0.9亿元攀升至1.26亿元,反映资本正向头部项目和成长期企业集中。
主要特点:
- 早期融资(A轮及以前)占比约44%,但成长期(B轮至D轮)融资额占总金额的76%;
- 亿元级融资事件11起,其中2起超5亿元;
- 战略投资和产业资本参与度明显提高,尤其来自地方政府基金和大型国企。
二、融资轮次与阶段分析
从融资轮次看:
- 天使轮/种子轮: 6起,金额普遍在数千万元级别,多集中于卫星零部件、航天软件等前沿方向。
- A轮: 10起,单笔金额0.5亿-2亿元不等,代表性案例包括某商业火箭公司A+轮2亿元融资。
- B轮: 8起,单笔金额1亿-5亿元,商业卫星制造和低空经济企业占多数。
- C轮及以后: 7起,最大单笔为某卫星互联网企业C轮8亿元。
- 战略融资: 5起,投资方多为地方产业引导基金或航空工业下属资本。
整体来看,资本更青睐已跨越技术验证、进入产品迭代和产能建设阶段的企业,纯早期项目融资难度仍存。
三、细分赛道融资情况
1. 火箭发射与运载器
1-4月共4家企业完成融资,总额约12亿元。资金主要用于可重复使用火箭研制、发动机试车及发射工位建设。代表事件:星际荣耀完成7亿元D轮融资,用于双曲线三号火箭首飞准备;星河动力获3亿元B+轮融资。
2. 卫星制造与载荷
融资事件9起,总额约10.5亿元。资本关注点从整星向核心分系统(如相控阵天线、激光通信终端、电推进系统)以及批量化生产、低成本元器件领域扩散。例如,微纳星空完成4亿元B轮融资,用于卫星超级工厂建设。
3. 卫星应用与运营
融资事件8起,总额约13亿元。卫星互联网、遥感数据服务、导航增强是重点。其中,某低轨卫星通信运营商获6.5亿元Pre-C轮融资,某遥感AI公司获2亿元B轮融资,显示数据智能与行业应用深度融合成为趋势。
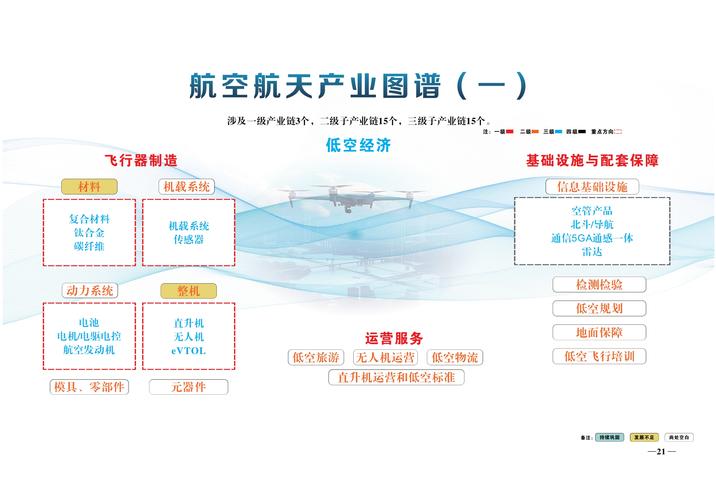
4. 低空经济/飞行器
受益于低空经济政策利好,1-4月eVTOL(电动垂直起降飞行器)和工业无人机领域发生7起融资,总额约7.2亿元。代表案例包括:峰飞航空获1.5亿元A轮融资,沃兰特航空完成亿元级Pre-A轮融资。该赛道虽单笔金额不高,但融资频率加快,投资方以市场化VC和产业资本为主。
5. 航天配套与材料
5起融资,总额约2.5亿元。主要集中在高端轴承、复合材料、精密传感器等方向,多为战略融资,投资方具有产业协同背景。
四、地域分布特征
从企业注册地看,融资事件高度集中于北京、上海、广东、陕西、江苏五地,合计占比超过80%。
- 北京(12起)依托航天科技、航天科工及众多商业航天总部,依旧领跑;
- 上海(8起)在卫星互联网、低空经济领域表现突出;
- 广东(6起)以深圳、广州为核心,聚焦无人机和卫星应用;
- 陕西(4起)凭借航天动力和军工基础,在火箭发动机及材料端吸引融资;
- 江苏(4起)在卫星载荷和航空航天新材料方面发力。
成都、合肥、武汉等城市正通过产业基金和园区政策追赶,区域多点开花格局初现。
五、融资规模分布
已披露融资金额中:
- 10亿元以上: 0起(去年同期有1起);
- 5亿-10亿元: 2起(火箭和卫星互联网各1起);
- 1亿-5亿元: 12起;
- 1亿元以下: 7起;
- 未披露: 15起。
亿元级融资主要集中于商业运载火箭和卫星互联网公司,这些领域技术门槛高、资金需求大,规模效应明显。
六、活跃投资机构与资本动向
市场化VC中,经纬创投、中金资本、华控基金、达晨财智等持续加注商业航天;产业资本方面,航天科工基金、中电科基金、航空工业产业基金依托产业链优势频繁出手。地方政府引导基金表现活跃,如北京大兴产业发展基金、合肥产投、苏州高新等,通过“基金+基地”模式招引项目落地,在可控核聚变、运载火箭等领域出现多笔“资本招商”案例。
外资机构参与度有限,内资主导、产业协同成为显著特征。
七、趋势展望
综合1-4月数据,2024年中国航空航天投融资将呈现以下趋势:
- 政策驱动叠加技术拐点:可复用火箭将迎来首飞密集期,卫星互联网进入组网关键年,资本有望在二三季度进一步放量。
- 低空经济成融资新增长极:伴随空域管理改革和试点城市落地,eVTOL及无人机物流等赛道融资预计翻倍。
- 投早投小向投优投重转变:资本向具备批产能力和明确订单的企业集中,卫星制造、火箭供应链将出现多笔大额融资。
- 退出渠道仍需拓宽:目前科创板仍是主要退出路径,但并购退出的案例逐步增多,产业整合大幕拉开。
##
2024年前四个月,中国航空航天投融资在政策与市场双轮驱动下稳步回暖,商业航天各链条和低空经济成为资本追逐热点。前期的投资沉淀与后期退出压力并存,行业急需通过技术降本、规模应用和资本市场制度创新形成良性循环。只有打通“科技-产业-金融”循环,才能支撑中国航空航天产业从“并跑”向“领跑”跨越。
如若转载,请注明出处:http://www.jxbuaa.com/product/53.html
更新时间:2026-10-30 03:41:19